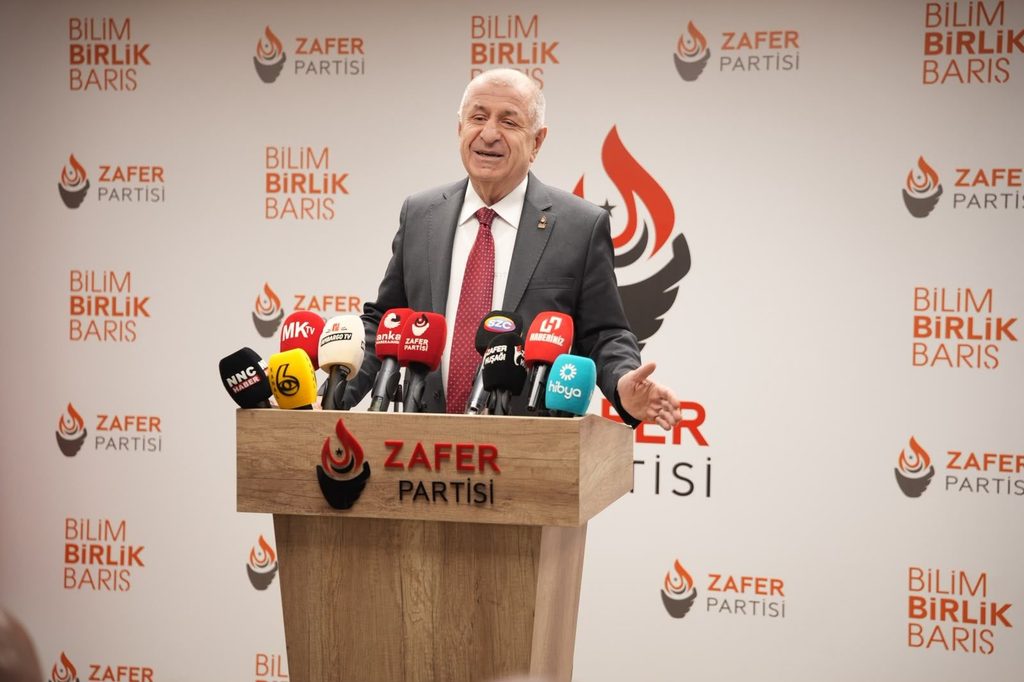
Zafer Partisi Genel Başkanı Prof. Dr. Ümit Özdağ, son dönemde gündeme gelen fon tartışmalarının finansal piyasalar ve yatırımcı algısı üzerindeki olası etkilerine dikkat çekti. Ekonomik süreçlerin şeffaflık ve hesap verebilirlik ilkeleri çerçevesinde yürütülmesi gerektiğini savunan Özdağ, sermaye piyasalarındaki güven ortamının korunmasının önemini vurguladı.
Bir ekonomik sürecin ve piyasa hareketlerinin gerçek maliyeti yalnızca yatırım hesaplarındaki dalgalanmalarla mı ölçülür? Yoksa kurumsal güven, şirket değerlemeleri ve ülkenin genel yatırım iklimi de bu değerlendirmelerin bir parçası mıdır? Zafer Partisi Genel Başkanı Prof. Dr. Ümit Özdağ, düzenlediği basın toplantısında bu soruları gündeme taşıyarak kendi ekibinin derlediği verileri kamuoyuyla paylaştı.
Özdağ’ın paylaştığı verilere ve iddialara göre, BIST 100 endeksinde yaşanan belirli dönemlerdeki geri çekilmelerle birlikte, borsada işlem gören şirketlerin toplam piyasa değerlerinde milyar dolarlık hacim kayıpları oluştu ve çok sayıda tasarruf sahibinin bu süreçlerden etkilendiği öne sürüldü. Ancak ekonomi uzmanları, borsadaki değer değişimlerinin küresel konjonktür, makroekonomik dengeler ve yatırımcı tercihleri gibi çok yönlü nedenleri olduğunu, dalgalanmaların tek bir gerekçeye dayandırılamayacağını belirtiyor.
Finansal Piyasalarda Güvenin ve Hukuki Öngörülebilirliğin Önemi
Özdağ’ın değerlendirmelerinde öne çıkan temel başlık, finansal piyasalarda kurumsal güvenin ve şeffaflığın sürdürülebilir kılınması oldu. Yatırımcıların haklarını gözeten, işlemlerin mevzuata uygunluğunu şeffaf biçimde denetleyen ve hukuki belirsizlikleri asgariye indiren bir yapının, ekonomik istikrarın temel taşlarından biri olduğu ifade ediliyor. Piyasalarda yaşanan dönemsel dalgalanmalar, şirketlerin finansman kaynaklarına erişiminden yeni yatırımlara ve uluslararası yatırım algısına kadar geniş bir yelpazeyi etkileme potansiyeline sahiptir.
Konuşmasında uluslararası yatırım ve endeks kuruluşu MSCI’nın Türkiye’ye yönelik piyasa statüsü değerlendirmelerine de değinen Özdağ; hukukun üstünlüğü, şeffaflık ve denetim mekanizmalarının etkinliğinin altını çizdi. Bu yaklaşım, ekonomik güvenin yalnızca finansal göstergelerle değil, kurumların düzenleyici kuralları net ve öngörülebilir biçimde uygulamasıyla da yakından ilişkili olduğunu gösteriyor.
Gündeme Getirilen Çözüm Önerileri
Sermaye piyasalarına yönelik iddiaların ve süreçlerin sağlıklı bir şekilde analiz edilmesi için şu kurumsal yaklaşımlar öne çıkıyor:
Şeffaf ve Objektif İnceleme: Piyasa hareketlerine ve işlemlere yönelik her türlü iddianın, ilgili düzenleyici kurumlar tarafından mevzuat çerçevesinde titizlikle incelenmesi ve doğrulanmış sonuçların kamuoyuyla paylaşılması kurumsal güveni artırır.
Etkin Piyasa Gözetimi: Sermaye piyasalarındaki denetim ve gözetim mekanizmalarının güvence altına alınması, olası mevzuat ihlallerine karşı hukuki süreçlerin şeffafça işletilmesi önem arz etmektedir.
Yatırımcı Haklarının Korunması: Tasarruf sahiplerinin başvuru, şikayet ve inceleme süreçlerinin erişilebilir olması, haklılığı hukuken tespit edilen yatırımcılar için yasal çözüm yollarının net olarak yürütülmesi sistemin saygınlığını korur.
Kurumsal Hesap Verebilirlik ve Öngörülebilirlik: İlgili ekonomi yönetiminin ve kamu kurumlarının aldıkları kararları denetlenebilir ve anlaşılır verilerle desteklemesi; hukuki güvenliği, istikrarlı düzenlemeleri ve üretimi teşvik eden uzun vadeli politikaları güçlendirecektir.
Finansal piyasaların sağlıklı işleyişine yönelik bu tür tartışmalar, yalnızca rakamsal kayıp ve kazançların ötesinde, ekonomik yönetimin şeffaflığı ve piyasalarda güvenin nasıl kalıcı hale getirileceği sorusunu da beraberinde getirmektedir. Güçlü bir ekonomik yapının inşası; sadece büyüme verileriyle değil, vatandaşların tasarruflarını koruyan kurumların etkinliği, güven veren bir hukuk düzeni ve hesap verebilir bir yönetim anlayışıyla mümkündür.
yilmazparlar@yahoo.com
Market Dynamics and Financial Governance: Focus on Transparency and Investor Confidence
Zafer Party Leader Prof. Dr. Ümit Özdağ has raised important questions regarding recent fund discussions and their potential impact on Türkiye’s financial markets, emphasizing the necessity of transparency and accountability in economic governance.
Can the broader effects of market fluctuations be evaluated solely by account balances? Or should institutional trust, corporate valuations, and a nation's investment reputation also be factored into the equation? Speaking at a press conference, Özdağ shared findings compiled by his party, highlighting the correlation between market transparency and investor sentiment.
According to data cited by Özdağ, recent downward movements in the BIST 100 index coincided with significant changes in total market capitalization, potentially impacting thousands of individual investors. However, financial analysts note that stock market movements are driven by multifaceted variables—including global market shifts, macroeconomic policies, and investor behavior—meaning that equity fluctuations cannot be attributed to a single cause without independent verification.
The Role of Regulatory Predictability and Trust
A central theme in Özdağ’s statements was the maintenance of institutional confidence within financial systems. Ensuring a framework that safeguards investor rights, reviews market transactions according to regulatory standards, and minimizes legal ambiguity is widely considered essential for long-term economic stability. Broad market trends can influence corporate financing options, capital investments, and international perceptions of the local investment climate.
Özdağ also referenced assessments by international index provider MSCI regarding market classifications, underscoring the importance of regulatory oversight and the rule of law. This framework highlights that financial confidence depends not only on numeric performance indicators but also on predictable, institution-led governance.
Proposed Frameworks for Market Stability
To address concerns regarding capital market integrity, standard financial practices suggest several key institutional steps:
Objective Investigations: Any allegations concerning trading irregularities should be assessed impartially by regulatory bodies, ensuring that verified facts are presented transparently to the public.
Effective Supervision: Financial authorities must continuously strengthen oversight mechanisms and apply standard legal procedures if regulatory violations are established.
Investor Safeguards: Dispute resolution and complaints should be handled through standardized, accessible channels to maintain legal certainty for all market participants.
Institutional Accountability: Relevant public institutions can reinforce market stability by clarifying regulatory actions through auditable, public data, supporting long-term, productive investments.
Ultimately, discussions regarding market volatility underline a broader question of financial governance: how to establish enduring trust in capital markets. Experts agree that a resilient economic system relies not just on baseline growth figures, but on effective regulatory safeguards, legal certainty, and open administrative accountability.
Ümit Özdağ’ın fon krizi üzerinden gündeme taşıdığı soru; Finans sistemi kimin için çalışıyor?
“Büyük finans kuruluşları, müşterilerinin değil, kendilerinin kâr etmesi için kurulmuştur.”
Tony Robbins’in bu sözü, finans dünyasının en temel tartışmalarından birine dikkat çekiyor: Paranın sahibi ile parayı yöneten sistemin çıkarları her zaman aynı noktada buluşuyor mu?
Francis Bacon’ın yüzyıllar önce söylediği, “Para iyi bir hizmetkârdır, ama kötü bir efendidir” sözü ise meselenin başka bir boyutunu ortaya koyuyor.
Çünkü para, doğru kullanıldığında insanın hayatını kolaylaştıran bir araçtır. Ancak para kazanma arzusu, finansal sistemin nasıl çalıştığına ilişkin sorgulamanın önüne geçtiğinde, yatırım ile risk arasındaki çizgi giderek belirsizleşebilir.
Bugün Türkiye’de tartışılan fon krizi de yalnızca rakamlardan ibaret bir finans meselesi olarak görülmemeli. Ortada aynı zamanda yatırımcı, denetim, şeffaflık ve güven soruları bulunuyor.
Zafer Partisi Genel Başkanı Prof. Dr. Ümit Özdağ’ın 24 Eylül 2026 tarihli basın toplantısında yaptığı açıklamaların önemli bir bölümü tam da bu noktaya odaklandı.
455 bin yatırımcının gündeme geldiği kriz
Özdağ, konuşmasında 131 fonun işlemlerinin durdurulduğunu ve yaklaşık 455 bin yatırımcının bu süreçten etkilendiğini ifade etti. Ayrıca yaklaşık 20 milyar dolar düzeyinde bir zarardan söz etti.
Buradaki temel soru yalnızca “Ne kadar para kaybedildi?” sorusu değil.
Asıl soru şu:
Bu riskler ne zaman fark edildi ve yatırımcı neden daha erken korunamadı?
Özdağ’ın aktardığı bilgilere göre Sermaye Piyasası Kurulu'nun açıklamasında, 2025 yılının son çeyreğinde bazı fonlarda şüpheli fiyat hareketlerinin gözlendiği belirtiliyor. Konunun 2 Aralık 2025 tarihinde Finansal İstikrar Komitesi'nin gündemine geldiği, 3 Aralık'ta ise SPK bünyesinde bir çalışma grubu oluşturulduğu ifade ediliyor.
İşte tartışmanın en önemli noktası burada ortaya çıkıyor:
Risk daha önce görülmüşse neden sonuç bu noktaya geldi?
Yatırımcıya “piyasa riski” demek yeterli mi?
Finans piyasalarının temel kurallarından biri risk kavramıdır.
Her yatırımın bir riski vardır.
Ancak yatırımcının karşı karşıya olduğu risk ile sistem içerisinde meydana gelen olası manipülasyon veya denetim sorunları aynı şey değildir.
Özdağ da konuşmasında bu ayrımı özellikle vurguluyor ve vatandaşın yalnızca “piyasa riski var” denilerek yaşananların açıklanamayacağını savunuyor.
Bu noktada sıradan yatırımcının durumunu düşünmek gerekiyor.
Emekli maaşından para biriktiren bir vatandaş…
Çocuğunun eğitim masrafını karşılamak için yıllarca tasarruf eden bir aile…
Ev almak için para biriktiren bir çalışan…
İşletmesinin sermayesini değerlendirmek isteyen küçük bir girişimci…
Bunların tamamı finans piyasalarının içinde yer alabilir.
Dolayısıyla finansal sistemde meydana gelen büyük bir sorun, yalnızca profesyonel yatırımcıların veya büyük sermaye sahiplerinin problemi değildir.
Finansal güven, doğrudan vatandaşın hayatına dokunan bir meseledir.
Asıl mesele: Sistem neden çalışmadı?
Özdağ’ın açıklamalarında dikkat çeken noktalardan biri de tartışmayı belirli şirketlerin veya kişilerin üzerine bırakmak yerine daha geniş bir sistem sorgulamasına taşıması.
SPK ne biliyordu?
Ne zamandan itibaren biliyordu?
Hangi tedbirler alındı?
Hangi tedbirler alınmadı?
Hazine ve Maliye Bakanlığı'nın bilgisi neydi?
Finansal İstikrar Komitesi'nde hangi konular görüşüldü?
Borsa İstanbul hangi sinyalleri gördü?
Ve en önemlisi:
Neden aylar boyunca büyüyen risk sonunda küçük yatırımcının üzerine kaldı?
Bu soruların tamamı, finans piyasalarının yalnızca para kazanma alanı olmadığını hatırlatıyor.
Finans piyasalarının temelinde güven vardır.
Para kazanmak başka, sisteme güvenmek başka
Bir yatırımcı yatırım yaparken yalnızca getiriye bakmaz.
Piyasadaki kuralların uygulanacağına, denetim mekanizmalarının çalışacağına, yatırım yaptığı ürünle ilgili bilgilerin doğru olduğuna ve gerektiğinde sistemden çıkabileceğine de güvenmek ister.
Özdağ’ın konuşmasında özellikle 16-17 Eylül tarihlerinde zararına dahi olsa fonlardan çıkmak isteyen yatırımcıların işlem yapamadığı yönündeki iddialar gündeme getiriliyor.
Burada finansal sistem açısından kritik soru ortaya çıkıyor:
Yatırımcı parasını sisteme sokabiliyor ama kriz anında sistemden çıkamıyorsa, yatırımcının sistem hakkındaki güveni ne olur?
İşte bu nedenle mesele yalnızca bir fonun performansı veya borsadaki günlük fiyat hareketleri değildir.
Mesele, finansal sistemin vatandaşta oluşturduğu güven duygusudur.
Yabancı yatırımcı açısından da aynı soru
Türkiye'nin finansman ihtiyacı düşünüldüğünde konu yalnızca yerli yatırımcı açısından da değerlendirilemez.
Özdağ, fon piyasasındaki kriz ile hukuk güvenliği, şeffaflık ve piyasa bütünlüğü arasında bağlantı kuruyor. Yabancı yatırımcının da yüksek getirinin yanında kuralların güvenilir biçimde uygulanmasını, şeffaflığı ve piyasa bütünlüğünü dikkate aldığını belirtiyor.
Bu açıdan bakıldığında finans piyasalarındaki güven kaybı, yalnızca yatırımcının portföyünü değil, ülkenin dış finansman maliyetlerini de ilgilendiren bir konu haline gelebilir.
Ekonomi, enerji ve finans aynı zincirin halkaları
Türkiye'nin enerji ithalatına bağımlılığı da finansal tabloyu daha karmaşık hale getiriyor.
Petrol fiyatlarındaki yükseliş döviz ihtiyacını artırabilir; cari denge, enflasyon ve kur üzerinde baskı oluşturabilir.
Böyle bir ortamda finans piyasalarına ilişkin güven sorununun ortaya çıkması, ekonomik sorunların birbirinden bağımsız olmadığını gösteriyor. Özdağ da konuşmasında enerji fiyatları, döviz ihtiyacı, enflasyon ve fon krizini aynı ekonomik çerçevede ele alıyor.
Yani vatandaşın cebindeki para ile uluslararası piyasalardaki gelişmeler arasında sanıldığından çok daha doğrudan bir bağlantı bulunuyor.
Yatırımcı olmak ne demek?
Belki de bu tartışmanın en önemli tarafı burada.
Bir insan parasını bir fona yatırdığında sadece “yatırımcı” sıfatını kazanmış olmaz.
Aynı zamanda finansal sistemin kurallarına güvenen bir vatandaş haline gelir.
Bu nedenle yatırım kültürünün yalnızca “hangi fon daha çok kazandırıyor?” sorusuna indirgenmemesi gerekiyor.
Risk nedir?
Fon nasıl yönetiliyor?
Denetleyen kurum kim?
Yatırımcı gerektiğinde parasını nasıl çekebilir?
Bilgi ne kadar şeffaf?
Bir problem ortaya çıktığında kim hesap verecek?
Bunlar da en az getiri oranı kadar önemli sorular.
Çünkü para gerçekten iyi bir hizmetkâr olabilir.
Ancak finansal sistemin işleyişi sorgulanmadığında, insanın paraya değil, sistemin kendisine bağımlı hale gelmesi riski ortaya çıkar.
Asıl ihtiyaç güven
Ümit Özdağ’ın 24 Eylül basın toplantısındaki finans bölümünün en önemli mesajı da burada toplanıyor.
Özdağ, yaşananları yalnızca birkaç portföy yönetim şirketi üzerinden değerlendirmenin yeterli olmayacağını; sistemsel, hukuksal, finansal ve yönetimsel hata zincirinin ortaya çıkarılması gerektiğini savunuyor.
Vatandaşın beklentisi ise aslında oldukça basit:
Kurallar uygulansın.
Denetim zamanında yapılsın.
Piyasa şeffaf olsun.
Aynı kurallar herkes için geçerli olsun.
Yatırımcı neyle karşı karşıya olduğunu bilsin.
Çünkü finans piyasalarının en değerli varlığı sadece para değildir.
Güvendir.
Ve güven kaybolduğunda, kaybedilen yalnızca bir yatırım hesabındaki rakamlar olmaz; insanların ekonomik sisteme duyduğu inanç da bundan etkilenir.
yilmazparlar@yahoo.com
Money, Investment and Trust
What Does the Fund Crisis Tell Us?
The question raised by Ümit Özdağ through the fund crisis: Who does the financial system work for?
“Major financial institutions are established to make profits for themselves, not for their customers.”
This statement by Tony Robbins draws attention to one of the fundamental debates in the financial world: Do the interests of those who own the money and those who manage the money always coincide?
Francis Bacon’s centuries-old observation, “Money is a good servant but a bad master,” reveals another dimension of the issue.
Money, when used properly, is a tool that can make people’s lives easier. However, when the desire to make money takes precedence over questioning how the financial system operates, the line between investment and risk can become increasingly blurred.
The fund crisis currently being discussed in Türkiye should therefore not be viewed merely as a matter of financial figures. It also raises questions about investors, supervision, transparency and trust.
A significant part of the statements made by Zafer Party Chairman Prof. Dr. Ümit Özdağ at his press conference on September 24, 2026, focused precisely on this point.
A crisis involving 455,000 investors
In his speech, Özdağ stated that the transactions of 131 funds had been suspended and that approximately 455,000 investors had been affected by the process. He also referred to a loss of approximately 20 billion dollars.
The fundamental question is not only, “How much money was lost?”
The real question is:
When were these risks identified, and why were investors not protected earlier?
According to the information cited by Özdağ, the Capital Markets Board of Türkiye indicated that suspicious price movements had been observed in certain funds during the last quarter of 2025. It was stated that the issue was brought before the Financial Stability Committee on December 2, 2025, and that a working group was established within the Capital Markets Board on December 3.
This is where one of the most important points of the debate emerges:
If the risk had been identified earlier, why did the situation reach this point?
Is telling investors “there is market risk” enough?
One of the fundamental concepts of financial markets is risk.
Every investment carries risk.
However, the risk faced by an investor is not necessarily the same thing as possible manipulation or supervisory problems within the system.
Özdağ particularly emphasizes this distinction in his remarks, arguing that what happened cannot simply be explained to citizens by saying, “There is market risk.”
At this point, it is necessary to consider the situation of ordinary investors.
A citizen saving money from a pension…
A family saving for years to cover their child’s education…
A worker putting money aside to buy a home…
A small entrepreneur seeking to manage and invest the capital of their business…
All of them can participate in financial markets.
Therefore, a major problem within the financial system is not merely an issue for professional investors or large capital holders.
Financial trust is an issue that directly affects citizens’ lives.
The real issue: Why did the system fail?
One of the notable aspects of Özdağ’s statements is that he moves the discussion beyond specific companies or individuals and toward a broader examination of the system.
What did the Capital Markets Board know?
When did it know?
What measures were taken?
What measures were not taken?
What did the Ministry of Treasury and Finance know?
What issues were discussed within the Financial Stability Committee?
What signals did Borsa İstanbul observe?
And most importantly:
Why did the risk, which had been growing for months, ultimately fall on small investors?
All these questions remind us that financial markets are not merely places for making money.
At the foundation of financial markets lies trust.
Making money is one thing; trusting the system is another
When making an investment, an investor does not look only at potential returns.
The investor also wants to trust that market rules will be enforced, that supervisory mechanisms will function, that information about the investment product is accurate, and that they will be able to exit the system when necessary.
Özdağ’s speech also raised allegations that investors who wanted to withdraw from funds, even at a loss, were unable to complete transactions on September 16–17.
This raises a critical question for the financial system:
If an investor can put money into the system but cannot withdraw it when a crisis occurs, what happens to that investor’s trust in the system?
For this reason, the issue is not merely the performance of a particular fund or daily price movements in the stock market.
The issue is the sense of trust that the financial system creates among citizens.
The same question applies to foreign investors
Given Türkiye’s need for financing, the issue cannot be evaluated solely from the perspective of domestic investors.
Özdağ connects the crisis in the fund market with legal certainty, transparency and market integrity. He also points out that foreign investors consider not only high returns, but also the reliable implementation of rules, transparency and market integrity.
From this perspective, a loss of confidence in financial markets can affect not only an investor’s portfolio but potentially the country’s external financing costs as well.
The economy, energy and finance are links in the same chain
Türkiye’s dependence on energy imports makes the financial picture even more complex.
Higher oil prices can increase the need for foreign currency and put pressure on the current account balance, inflation and the exchange rate.
In such an environment, the emergence of a confidence problem in financial markets shows that economic problems are not necessarily independent of one another. In his speech, Özdağ also addresses energy prices, foreign-currency requirements, inflation and the fund crisis within the same broader economic framework.
In other words, there is a much more direct connection than might be assumed between the money in citizens’ pockets and developments in international markets.
What does it mean to be an investor?
Perhaps this is the most important aspect of the debate.
When a person invests money in a fund, they do not simply acquire the status of an “investor.”
They also become a citizen who places trust in the rules of the financial system.
For this reason, investment culture should not be reduced merely to the question, “Which fund provides the highest return?”
What is the risk?
How is the fund managed?
Who is responsible for supervision?
How can an investor withdraw their money when necessary?
How transparent is the information?
Who will be held accountable if a problem arises?
These questions are at least as important as the rate of return.
Because money can indeed be a good servant.
But when the functioning of the financial system is not questioned, there is a risk that people may become dependent not on their money, but on the system itself.
The real need is trust
The central message of the financial section of Ümit Özdağ’s September 24 press conference can also be found here.
Özdağ argues that it is not sufficient to evaluate what happened solely through several portfolio management companies, and that the chain of systemic, legal, financial and administrative failures needs to be brought to light.
The expectation of citizens is actually quite simple:
Rules must be enforced.
Supervision must take place on time.
The market must be transparent.
The same rules must apply to everyone.
Investors must know what they are facing.
Because the most valuable asset in financial markets is not simply money.
It is trust.
And when trust is lost, what disappears is not merely a figure in an investment account; people’s confidence in the economic system itself can also be affected.